

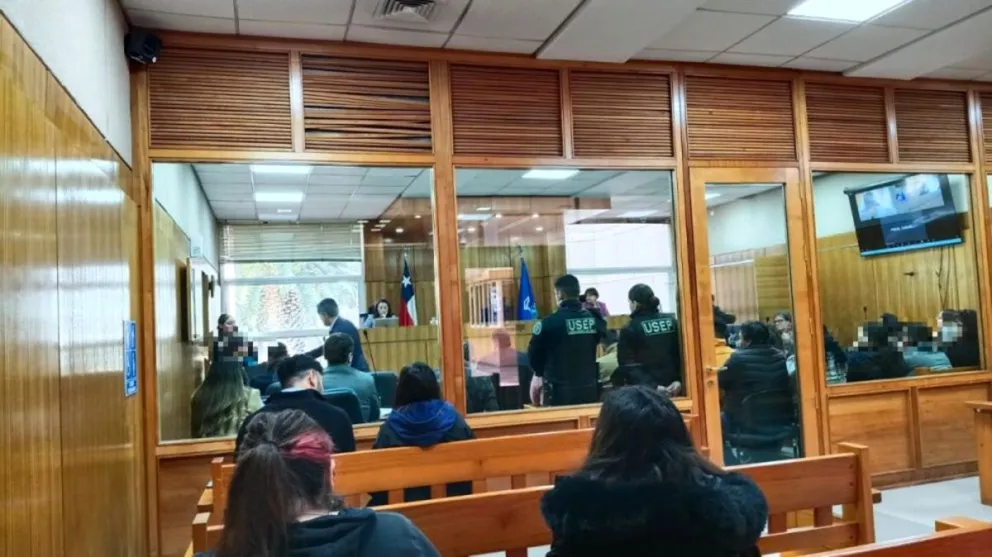
Una nueva jornada del juicio oral por el presunto fraude al interior de la Corporación Municipal Gabriel González Videla de La Serena se desarrolló este lunes, en una de las causas judiciales más relevantes que ha enfrentado la Región de Coquimbo en materia de administración de recursos públicos durante los últimos años.
La audiencia estuvo marcada por la continuación de la declaración de la oficial de la Policía de Investigaciones (PDI), Rosario Hunter, quien participó en diligencias asociadas a la arista de lavado de activos derivada de la investigación principal. Durante el contrainterrogatorio, la defensa centró sus preguntas en los antecedentes utilizados para elaborar los informes policiales y en el alcance de las diligencias efectuadas respecto de los imputados.
Un caso que impacta a la administración pública regional
La investigación busca esclarecer eventuales delitos vinculados al manejo de recursos de la Corporación Municipal Gabriel González Videla, entidad que administra áreas sensibles para la comunidad serenense, entre ellas educación y salud primaria.
El caso ha generado amplio interés público debido a la magnitud de los montos involucrados y a las eventuales responsabilidades penales que podrían derivarse de la utilización irregular de fondos públicos. La Fiscalía sostiene que existió una defraudación que superaría los 700 millones de pesos, además de operaciones posteriores que podrían configurar lavado de activos.
Defensa cuestiona alcance del análisis patrimonial
Uno de los puntos centrales de la audiencia estuvo relacionado con el análisis patrimonial realizado respecto del imputado Cristián Muñoz.
Durante su declaración, la oficial Hunter reconoció que no revisó la contabilidad de las empresas asociadas al acusado ni las cuentas corrientes de dichas sociedades. Según explicó, el trabajo investigativo se concentró en antecedentes obtenidos desde organismos como el Servicio de Impuestos Internos (SII), AFP y cuentas bancarias personales.
La defensa profundizó en este aspecto consultando sobre los ingresos generados por las empresas vinculadas al imputado y la posibilidad de que parte de los recursos utilizados para diversas adquisiciones provinieran de utilidades empresariales legítimas.
La funcionaria señaló que desconocía los niveles de facturación de dichas sociedades y que tampoco revisó antecedentes contables o bancarios que permitieran determinar eventuales retiros de utilidades realizados por el acusado.
Debate por el origen de los recursos
Otro de los aspectos abordados durante la audiencia fue el origen de los fondos utilizados para concretar determinadas compras, entre ellas una vivienda cuyo valor superaría los 72 millones de pesos.
Al respecto, Hunter indicó que no contaba con antecedentes que permitieran establecer si esos recursos provenían de ganancias empresariales legítimas o de otras fuentes.
La defensa también puso énfasis en los movimientos registrados en cuentas bancarias del imputado. Según se expuso durante el juicio, una de las cuentas analizadas recibió transferencias que superaban los mil millones de pesos entre enero de 2020 y marzo de 2023.
Consultada sobre cuánto dinero proveniente específicamente de la presunta defraudación habría ingresado a las cuentas personales de Muñoz, la oficial respondió que lo desconocía.
Asimismo, reconoció que parte de los recursos depositados podría corresponder a ingresos lícitos y que algunas transferencias provenientes de empresas investigadas también podrían tener un origen legítimo asociado a la actividad comercial de dichas sociedades.
Empresas bajo la lupa de la investigación
La audiencia también abordó antecedentes relacionados con diversas sociedades vinculadas a los acusados.
La funcionaria explicó que los montos considerados en los informes policiales fueron obtenidos desde las escrituras de constitución de las empresas, documentos donde se declaran los respectivos aportes de capital.
Respecto de las diligencias realizadas en terreno, indicó que se verificó la existencia física de un café asociado a una de las sociedades investigadas. Sin embargo, señaló que al concurrir a las dependencias de Vital Medical Center SpA, el recinto se encontraba cerrado y sin atención de público.
La arista de lavado de activos
Otro de los temas relevantes de la jornada fue la situación de Bélgica Guerra, quien figura en la investigación relacionada con presuntos movimientos de dinero asociados al lavado de activos.
Según explicó la oficial de la PDI, la inclusión de Guerra en la investigación se sustentó en la recepción de recursos provenientes de funcionarios a honorarios que no mantenían vínculo contractual con la corporación y en posteriores transferencias realizadas hacia cuentas de los principales imputados.
La investigadora señaló que estos movimientos podrían corresponder a procesos de estratificación de fondos, una etapa que suele ser analizada en causas vinculadas al lavado de activos y que consiste en realizar múltiples transferencias para dificultar el seguimiento del origen del dinero.
Hunter agregó que la mujer mantenía una sociedad constituida con anterioridad al período investigado, antecedente que no fue considerado relevante para los hechos que forman parte de la causa.
Asimismo, indicó que entre 2020 y 2024 se detectaron tres viajes internacionales realizados por Guerra, aunque manifestó no recordar los antecedentes relacionados con su financiamiento.
Juicio continuará con nuevas pruebas
El proceso judicial continuará durante los próximos días con la incorporación de nuevos antecedentes documentales, además de testimonios de peritos y testigos convocados tanto por la Fiscalía como por las defensas.
La causa se ha transformado en uno de los procesos de mayor impacto para la Región de Coquimbo debido a que involucra recursos públicos destinados a servicios esenciales para la comunidad. El resultado del juicio será clave para determinar si existieron responsabilidades penales en los hechos investigados y para establecer el alcance de las eventuales irregularidades detectadas al interior de la Corporación Gabriel González Videla de La Serena.
0 comentarios